
Die Atlanta Fed GDPNow schätzt das reale BIP-Wachstum für das dritte Quartal 2023 auf 5,9 %. Nominal können wir uns sogar eines Anstiegs von 8,9 % rühmen.
Was für eine fantastische Nachricht! Wachstum! Produktivität!
Das muss doch bedeuten, dass wir alle kollektiv aufatmen können, während Powell seinen tapferen Kampf gegen die Inflation bei steigendem BIP fortsetzt, oder?
Ich kann schon fast die Champagnerflaschen knallen hören, vom Eccles Building bis zur Washington Post, die Bezos gehört.
Die Finanzzauberer haben uns wieder einmal gerettet, richtig?
Falsch.
Oh, so, so, so, so FALSCH.
Warum eigentlich?
Schuldengetriebenes Wachstum ist kein Wachstum, sondern eine langsame Todesfalle
Wie üblich liegt die Antwort in der Mathematik, der Geschichte und natürlich dem Anleihenmarkt.
Jahrelang habe ich versucht, einen Punkt (und Indikator) fast reflexartig deutlich zu machen, nämlich: Der Anleihemarkt ist das Maß aller Dinge.
Der Grund dafür ist, dass der Anleihemarkt die Schulden widerspiegelt, den krebsartigsten aller Marktkiller, sobald sie vom Akzeptablen ins Fantastische und vom Billigen ins Unerschwingliche metastasieren.
Heute blicken wir auf die größte nationale und globale Schuldenblase der Geschichte.
Und die Kosten für diese Schulden werden immer höher, nicht niedriger.
Dies sollte das Hauptthema jedes Gesprächs sein, aber stattdessen streiten sich unsere Bürger über geschlechtsneutrale Toiletten und aufregende Politiker (Opportunisten), die um die Macht buhlen wie Esel um Heu.
Meiner Meinung nach wäre es viel besser, wenn die Menschen langweilige Dinge wie Staatsanleihen verstehen würden...
Insbesondere müssen sie nur die Renditen von Onkel Sams Schuldscheinen (mit besonderem Augenmerk auf seine 10-jährigen UST) berücksichtigen und verstehen, die uns zeigen, wie der Markt die Kosten der Verschuldung misst.
Und in Anbetracht der Tatsache, dass Schulden der einzige (faulige) Wind unter den Flügeln des amerikanischen Traums nach 2008 sind, müssen wir alle innehalten und tiefgründig, realistisch und somit anders als der Konsensbrei, der derzeit als Finanzberichterstattung durchgeht, denken, wenn diese Renditen wie Haifischflossen steigen.
Das offene Geheimnis, das sich im Verborgenen abspielt (ignorierte Haifischflossen...)
Wie Luke Gromen schon seit geraumer Zeit warnt und wie mein Partner Egon von Greyerz schon seit längerer Zeit argumentiert/erwartet, sehen wir jetzt steigende Renditen bei den 10Y UST, während die Inflationsraten (absichtlich falsch dargestellt) weiter fallen - vorübergehend.
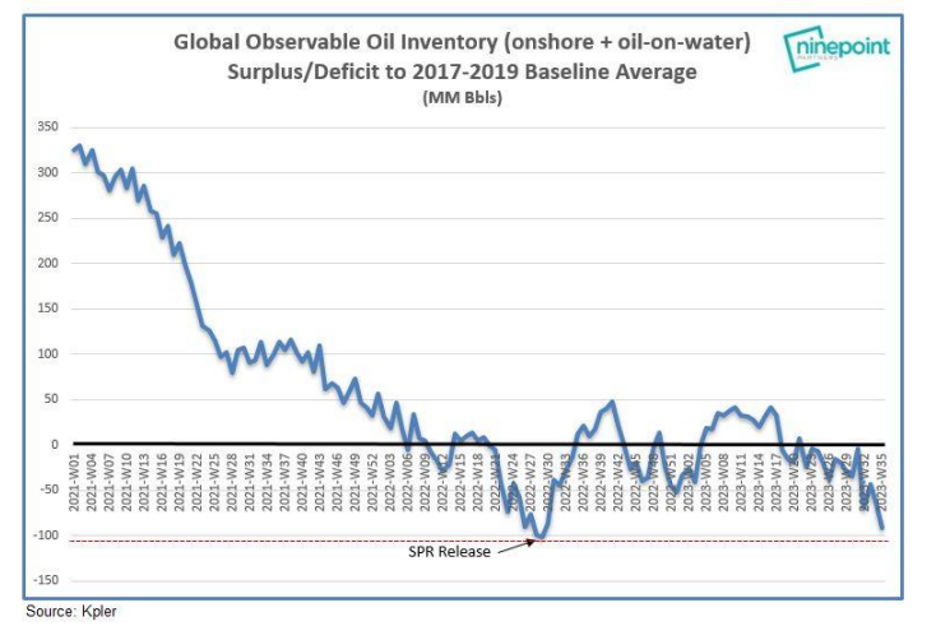
Leute, es lohnt sich, das zu verstehen. Es ist nicht schwer zu tun. Aber es ist entscheidend.
Das heißt, wir müssen verstehen, wie beängstigend es ist, wenn das BIP zusammen mit den Renditen 10-jähriger Staatsanleihen steigt.
Fangen wir also an.
Schuldenbasiertes Wachstum ist das Oxymoron der, nun ja...Idioten
Das BIP steigt, weil die Defizitausgaben der Regierung (für alles Mögliche, von einem weiteren vermeidbaren, aber dennoch verlorenen Krieg in der Ukraine bis hin zu Stimulierungsschecks für Migranten ["Asylbewerber"?], die durch Texas strömen) weit über ein nachhaltiges Niveau hinaus steigen.
Kurzfristig führen Ausgaben immer zu Wachstum. Aber wenn diese Ausgaben auf einer ausgereizten nationalen Kreditkarte getätigt werden, hat das kurzfristige Wachstum (d. h. die obigen GDPNow-Prognosen) einen komischen, aber ernsthaften Preis.
Anders ausgedrückt: Ausgaben, sogar Defizitausgaben, haben schnelle Vorteile; die Folgen der Verschuldung und die wirtschaftlichen Schmerzen brauchen jedoch länger, um ihre wirtschaftlichen (schwachsinnigen) Auswirkungen zu zeigen.
Aber wenn es soweit ist, sind die widerlichen Ergebnisse ebenso mathematisch wie historisch.
Ein Märchen von den Betrunkenen und Dummen
Würde man zum Beispiel einem Studentenjungen die Kreditkarte seines reichen Onkels in die Hand drücken und ihm unbegrenzten Kredit gewähren, würde dieser zweifellos die Art von verführerischen Campus-Partys veranstalten, die ihm neben vielen, vielen Wochenenden mit extravagantem Gelage und einem Campus voller lächelnder, betrunkener Studenten seine Popularität sichern würden.
Bald würde das Verbindungshaus seine eigene aufwendige Bar einrichten, mit wöchentlichen Transporten von unbegrenzten Bierfässern, einem Billardraum mit Flachbildfernsehern und 24-Stunden-ESPN.
Andere, sogar von weit entfernten Universitäten, pilgerten voller Freude dorthin und bevölkerten die freitagabends stattfindenden Versammlungen mit bewundernden Rufen und dem Verlangen nach weiteren Wodka-Shots.
Der Spaß schien kein Ende zu nehmen.
Das heißt, bis die Kreditkartenabrechnung kam und der reiche Onkel kein Geld mehr hatte.
An diesem Punkt verwandelt sich die Wachstumsgeschichte des Verbindungshauses in eine komische Eskapade der Betrunkenen und Dummen, die das Profil und die Politik unserer so genannten Finanzelite treffend beschreibt.
Das DC Verbindungshaus
Wenn das BIP mit dem Rückenwind der Defizitausgaben in die Höhe schießt, leidet die Fed unter dem Bierglaseffekt der Realitätsblindheit.
Sie verspürt dann noch mehr Druck (oder betrunkenes Selbstvertrauen), die kurzfristigen Zinssätze zu erhöhen, was den USD kurzfristig ebenfalls nach oben, aber so ziemlich alles andere (d.h. Aktien, Anleihen, Immobilien und Steuereinnahmen) nach unten treibt.
Das bedeutet, dass das Risiko einer Marktimplosion bei steigendem BIP exponentiell zunimmt, und genau das haben wir gegen Ende 2018 erlebt, als Powell versuchte, die Fed-Bilanz zu straffen und gleichzeitig die Zinsen zu erhöhen.
Das Ergebnis?
Die Märkte brachen bis Weihnachten ein, und als das neue Jahr anbrach, rettete die Fed die Repo-Märkte mit Hunderten von Milliarden pro Woche und druckte inflationäres Geld schneller als Nolan Ryans Fastball.
Ignorierte Muster, ignorante Politik
Aber dieses ansonsten ignorierte Muster ist wie ein Fastball ziemlich leicht zu verfolgen. Je mehr die Fed die Zinsen anhebt, desto größer und teurer werden die Defizite von Uncle Sam, da das BIP aufgrund der betrunkenen (Defizit-)Ausgaben steigt.
Dies führt zu einem mathematischen Fall von "fiskalischer Dominanz", den sogar die St. Louis Fed im Juni zugegeben hat (und den ich kürzlich hier erläutert habe) - nämlich zu dem ironischen Szenario, dass der Krieg gegen die Inflation (der mit steigenden Zinsen geführt wird) in Wirklichkeit mehr Inflation verursacht.
Und warum?
Weil steigende Zinssätze nicht nur eine BIP-Verbindungsparty anregen (wie oben beschrieben), sondern auch Amerikas Schuldenkosten (Zinsausgaben) in die Billionen/Jahr-Kategorie in die Höhe schnellen lassen, die dann nur von einem Fed-Mausklicker bezahlt werden können, was die unvermeidliche inflationäre Folge von Powells deflationärer "Höher-für-länger"-Politik ist.
Anders ausgedrückt: Powell kämpft, wie Robert E. Lee, Napoleon, Paulus, Westmorland und Zelensky, einen verlorenen Krieg.
Oder für die Filmfans unter Ihnen, die sich an Maverick erinnern, der "Schecks ausstellt, die er nicht einlösen kann": Amerika stellt Schuldscheine aus, die das Finanzministerium nicht bezahlen kann - es sei denn, es druckt noch mehr Falsch- und Papiergeld.
Und diese Schuldscheine (d.h. USTs) steigen mit einer krankhaften Rate, was bedeutet, dass die Anleihekurse (die sich umgekehrt zum Angebot bewegen) fallen und die Renditen (die sich umgekehrt zum Preis bewegen) steigen werden.
Lesen Sie diesen letzten Satz noch einmal. Das ist unser Anleihenmarkt (und unser Albtraum) in Kurzform.
Und wenn die Renditen der 10-jährigen US-Staatsanleihen steigen, werden die Zinskosten für Onkel Sams 33 Billionen Dollar schwere Barrechnung zu einer Bajonettwunde für die Wirtschaft und den Markt.
Schrecklich, schrecklich schlechte Nachrichten
Wenn wir also sehen, dass das BIP-Wachstum zur gleichen Zeit steigt wie das Angebot an US-Staatsanleihen (und damit die Renditen), und zwar so schnell wie seit 55 Jahren nicht mehr, dann ist das keine gute Nachricht, sondern eine schrecklich, schrecklich schlechte Nachricht.
Nicht nur, dass die Zinssätze parallel zum BIP steigen, sondern auch, dass unsere Defizite immer größer werden und damit der Teufelskreis der Verschuldung immer tödlicher und dunkler wird.
Und das bedeutet, dass die Notwendigkeit, diese Defizite durch das Drucken von Billionen aus dem Nichts zu decken, immer deutlicher wird, was bedeutet, dass die Inflation nicht mehr zur Debatte steht, sondern so fatal vorhersehbar ist wie Picketts gescheiterter Angriff in Gettysburg.

Wir brauchen ein größeres Boot
In den kommenden Monaten oder zu Beginn des Jahres 2024 sehen Egon und ich steigende Renditen von US-Staatsanleihen und steigende Zinsen voraus, die kurzfristig deflationär für Risikopapiere und beunruhigend für die Volkswirtschaften der Main Street sein werden, die nicht mehr in der Lage sind, ihren Weg aus der Staatsschuldenfalle zu refinanzieren.
Irgendwann werden die Kosten dieser Schulden eine geldpolitische Reaktion erfordern (Gelddrucken bis zum Mond), die per definitionem inflationär für den Normalbürger sein wird und keine Hilfe für die "mean-reverting" Märkte darstellt.
Kurz gesagt: Wir sehen nicht nur eine Inflation, sondern auch eine Stagflation voraus.
In einem solchen Umfeld wird der USD wie das Heck der Titanic von einem Anstieg über eine vorübergehende Pause bis hin zu einem schnellen Sinken auf den Grund gehen.
Auch hier kommt es auf den Anleihemarkt an.
Diese Renditen sind wichtig. Sie sind die sich nähernden Haifischflossen, die auf unsere Küsten zusteuern und die niemand sehen will.
Stattdessen sehen wir zu, wie ein weiterer Milliardär, der sich um ein Amt bewirbt, seine nackte Brust (und seinen verborgenen Willen zur Macht) vor der Kamera entblößt...
Aber wie bereits gewarnt, diese Haifischflossen sind wichtig, und wir werden ganz sicher ein größeres Boot brauchen...