MakroTranslations: Wolf Richter | Makroökonomie, Edelmetalle & Energie
Posts mit dem Label Wolf Richter werden angezeigt. Alle Posts anzeigen

Sonntag, 1. Dezember 2024

Bestand an neuen Einfamilienhäusern springt auf höchsten Stand seit 2007 - Wolf Richter

Die großen Bauunternehmen können diesen Markt nicht aussitzen. Sie müssen alles tun, was nötig ist, um Häuser zu bauen und zu verkaufen, damit ihre Unternehmen intakt bleiben und ihre Aktien nicht abstürzen. Also bauen sie zu niedrigeren Preisen, senken die Hypothekenzinsen und geben andere Anreize, die sie teuer zu stehen kommen. Aber das war vielleicht noch nicht genug.

Ein Teil der Nachfrage hat sich von bestehenden Häusern, deren Verkäufe auf den niedrigsten Stand seit 1995 gefallen sind, auf neue Häuser verlagert, weil ihre zu hohen Preise eine groß angelegte Nachfragevernichtung ausgelöst haben. Aber die Lagerbestände an neuen Häusern türmen sich auf, und dann ist da noch dieses Verkaufsproblem im Oktober mit den Spezialhäusern.

Die unverkauften Bestände an neuen Einfamilienhäusern in allen Bauphasen - vom noch nicht begonnenen bis zum fertigen Haus - stiegen im Jahresvergleich um 9,3 % auf 492 000 Häuser (nicht saisonbereinigt), den höchsten Stand seit Dezember 2007, wie das Census Bureau heute mitteilte. Das ist schon ganz schön viel. Das Angebot stieg auf 8,2 Monate.

Montag, 26. August 2024

Wie können wir wissen, wie es um die Wirtschaft bestellt ist, wenn wir den Daten nicht trauen können? - Wolf Richter


Der Krieg der gegensätzlichen Narrative geht weiter. Die Bullen verweisen auf das robuste BIP-Wachstum im zweiten Quartal, die nach wie vor relativ niedrige Arbeitslosigkeit, die positive Überraschung bei den Einzelhandelsumsätzen im Juli und die rekordhohen Preise sowohl für Aktien als auch für bestehende Häuser. Die Bären hingegen warnen vor einer Verlangsamung des geschätzten BIP-Wachstums im dritten Quartal, dem Auslösen des Sahm-Regel-Rezessionsindikators, der diese Woche erfolgten massiven Abwärtskorrektur der Beschäftigtenzahlen, dem Anstieg der Verbraucherschulden und den jüngsten Erhebungen, wonach die Hälfte der amerikanischen Erwachsenen über weniger als 500 Dollar an Ersparnissen verfügt. Wenn die Meinung von solchen Querströmungen geprägt ist, ist es ratsam, den Rat derjenigen einzuholen, die einen kühlen und kalkulierten Blick auf die Daten werfen, um zu sehen, was „ist“ und nicht, was unsere Vorurteile uns vorgaukeln wollen. Aus diesem Grund haben wir das Glück, mit dem Makroanalysten Wolf Richter von WolfStreet.com zu sprechen, der uns mitteilen wird, was die von ihm regelmäßig erstellten Charts über den wahren Zustand der heutigen Wirtschaft und Märkte aussagen.

Montag, 19. August 2024

Wolf Richter: Wirtschaft, Immobilien und KI


In dieser Folge des Podcasts Construction Disruption setzen sich Todd Miller und Co-Moderator Ethan Young mit Wolf Richter, dem Gründer von WolfStreet.com, zusammen, um eine Reihe dringender wirtschaftlicher Themen zu diskutieren. Richter gibt Einblicke in die strukturellen Herausforderungen bei Gewerbeimmobilien, die potenziellen Auswirkungen von KI auf verschiedene Branchen und einige wichtige Trends im verarbeitenden Gewerbe und auf den Wohnungsmärkten.

Mittwoch, 26. Juni 2024

Wer hält die rücksichtslos anschwellende US-Staatsverschuldung von 34,7 Billionen Dollar? - Wolf Richter

Die Staatsverschuldung der USA hat sich von 23,3 Billionen Dollar im Januar 2020 auf 34,7 Billionen Dollar und von 27,6 Billionen Dollar im Januar 2021 erhöht - und zwar so schnell, dass uns die Tränen in die Augen steigen würden, wenn wir es nicht besser wüssten. In den vier Jahren und fünf Monaten seit Januar 2020 ist es um 11,4 Billionen Dollar gestiegen. Seit dem Tiefpunkt der Pandemie ist die Wirtschaft schnell gewachsen, doch die Billionen flogen so schnell vorbei, dass man sie kaum sehen kann. Wir wollen uns gar nicht vorstellen, wie das in der nächsten Rezession aussehen wird.

Aber jedes einzelne der von der Regierung ausgegebenen Staatspapiere wurde gekauft, und wir werden gleich zu den Besitzern kommen:


Montag, 11. März 2024

Produktion und Exporte von Rohöl und Erdölprodukten im Jahre 2023 auf Rekordniveau, SPR wird (langsam) wieder aufgefüllt - Wolf Richter

Boom der US-Ölproduktion hat die globale Energiedynamik dramatisch verändert.

Die Rohölproduktion in den USA stieg im Jahr 2023 auf einen Rekordwert von 12,9 Mio. Fass pro Tag, was einem Anstieg von 158 % seit 2008 entspricht, als Fracking zu einem bedeutenden Faktor wurde.

Der Produktionsanstieg in den Jahren 2022 und 2023 ist das Ergebnis der ab 2021 deutlich gestiegenen Ölpreise. Bei Rohstoffen sind hohe Preise das Mittel gegen hohe Preise, denn sie veranlassen die Produzenten dazu, die Produktion zu steigern, und der Anstieg des Angebots führt dann zu sinkenden Preisen. Wie wir gesehen haben, können Fracker die Produktion mit erstaunlicher Geschwindigkeit hochfahren.

Im Jahr 2018 wurden die USA zum größten Rohölproduzenten der Welt und haben diese Position seither gehalten. Bis 2020 wurden die USA - die lange Zeit dringend auf Importe angewiesen waren - auf Jahresbasis zu einem Nettoexporteur von Rohöl und Erdölprodukten, d. h. sie exportierten mehr als sie importierten.


Montag, 29. Januar 2024

US-Schuldenquote verschlechtert sich trotz soliden Wirtschaftswachstums weiter - Wolf Richter

Die Wirtschaft wuchs solide. Die Schulden stiegen in die Höhe.

Die US-Staatsverschuldung wird in "aktuellen Dollars" gemessen, d.h. nicht inflationsbereinigt. Wir vergleichen sie also mit dem nicht inflationsbereinigten BIP in "aktuellen Dollars". Man hofft, dass das BIP in laufenden Dollars schneller wächst als die Schulden in aktuellen Dollars, so dass die Schuldenlast für die Wirtschaft schrumpft und das astronomische Verhältnis zwischen Schulden und BIP sinkt. Aber nein.

Das BIP in aktuellen Dollars wuchs im vierten Quartal im Jahresvergleich um 5,8 %, und das trotz der Zinssätze von 5 % und mehr, und das war ziemlich gut. Aber die Staatsverschuldung in aktuellen Dollars, oh je, sie wuchs um 8,2 %!

Damit verschlechterte sich die Schuldenquote am Ende des vierten Quartals auf 121,7 %, nachdem sie bereits in den beiden vorangegangenen Quartalen angestiegen war.


Dienstag, 23. Januar 2024

US-Kinokartenverkauf -46% im Jahr 2023 gegenüber vor 21 Jahren: AMC und die Kinokatastrophe - Wolf Richter

Amerikaner haben ihre Art, Filme zu sehen, verändert. Sie sehen mehr als je zuvor, aber zu Hause.

Im Jahr 2023 wurden nur 852 Millionen Kinokarten verkauft, das sind 46 % weniger als im Spitzenjahr 2002 (1,85 Milliarden Karten), also vor 21 Jahren, und 31 % weniger als 2019 (1,23 Milliarden Karten), trotz des einwöchigen Wunders von "Barbenheimer" im Juli - dem gleichzeitigen Kinostart von Barbie und Oppenheimer.

Im Jahr 2023 gab es keinen Lockdown mehr, und die Menschen drängten sich in Restaurants, Flugzeugen, Kreuzfahrtschiffen und Taylor Swift-Konzerten. Aber das Streaming hatte die nächste Stufe erreicht, und die Menschen sahen sich Filme zu Hause an. Das war schon lange der Trend. Vor dem Streaming haben Technologien zum Anschauen von hochauflösenden Filmen zu Hause, wie DVD und Blu-ray, die Ticketverkäufe beeinträchtigt. Doch während der Pandemie gewann das Streaming in Quantensprüngen an Fahrt (Ticketdaten über den Filmdatenanbieter The Numbers).


Dienstag, 5. Dezember 2023

Wir brauchen eine Rezession! - Wolf Richter


Im Moment kursieren viele Gerüchte über die Wirtschaft, den Aktienmarkt, das Rezessionsrisiko, die Arbeitsplätze, die Inflation und die Entwicklung im nächsten Jahr.

In Anbetracht der jüngsten BIP-Zahlen von über 5 % im dritten Quartal und einem der besten Novembermonate, die es je für Aktien und Anleihen gab, sagen die Bullen wieder, dass "alles fantastisch ist" und 2024 ein großartiges Jahr zum Geldverdienen sein wird.

Samstag, 2. Dezember 2023

John Rubino: Gold, Silber, Immobilienblasen, Seuchen in China, E-Bikes


Ross Clark: Aktienmärkte, Kanadischer Dollar, Gold
Website des Gastes: https://chartsandmarkets.com/

John Rubino: (10:32) Gold, Silber, Immobilienblasen, Seuchen in China, E-Bikes
SubStack des Gastes: https://rubino.substack.com/

Wolf Richter: (37:13) Konsumausgaben, Kredite, Rezession, Mieten
Website des Gastes: https://wolfstreet.com/

Sonntag, 30. April 2023

Status des US-Dollars als Weltreservewährung und Wechselkurse: Langsamer langfristiger Verfall im Gange - Wolf Richter

Aber der chinesische Renminbi hat im vergangenen Jahr überhaupt keine Fortschritte gemacht.

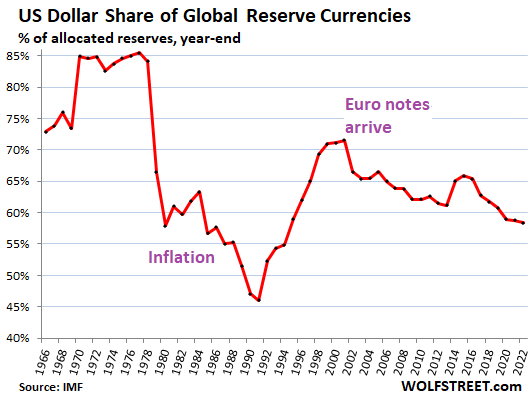
Der Anteil des US-Dollars als globale Reservewährung ist nach den neuen COFER-Daten des IWF zum Ende des vierten Quartals auf 58,4 % gesunken. Dies war der niedrigste Anteil des Dollars an den weltweiten Reservewährungen seit 1994.

Damals, 1978, begann der Anteil des Dollars von rund 85 % der weltweiten Währungsreserven zu sinken, als die Inflation in den USA explodierte und andere Zentralbanken kalte Füße bekamen, als sie auf diesen Dollar lautende Wertpapiere hielten. In den 1980er Jahren begann die Inflation zu sinken. Aber die Zentralbanken - und der Rest der Welt - brauchten lange Zeit, um das Vertrauen in den Dollar wiederzuerlangen, und der Anteil des Dollars an den Reservewährungen erreichte erst 1991 mit einem Anteil von 46 % seinen Tiefpunkt. Dann kam der Aufschwung, bis der Euro auftauchte, der dem Aufschwung ein Ende setzte. Die Grafik zeigt den Anteil des Dollars am Ende eines jeden Jahres.


Der US-Dollar als globale Reservewährung bedeutet, dass ausländische Zentralbanken und andere ausländische offizielle Institutionen auf US-Dollar lautende Vermögenswerte wie US-Schatzpapiere, US-Unternehmensanleihen, hypothekarisch gesicherte Wertpapiere und ähnliches halten.

Diese Institutionen halten auch andere Devisenreserven als Dollar-Vermögenswerte. Bestände in ihrer eigenen Landeswährung werden jedoch nicht zu den Devisenreserven gezählt, d. h. die auf Dollar lautenden Bestände der Federal Reserve werden nicht berücksichtigt, die auf Euro lautenden Bestände der EZB werden nicht berücksichtigt usw. Das Gleiche gilt für andere Zentralbanken: ihre auf Landeswährung lautenden Aktiva sind nicht enthalten.

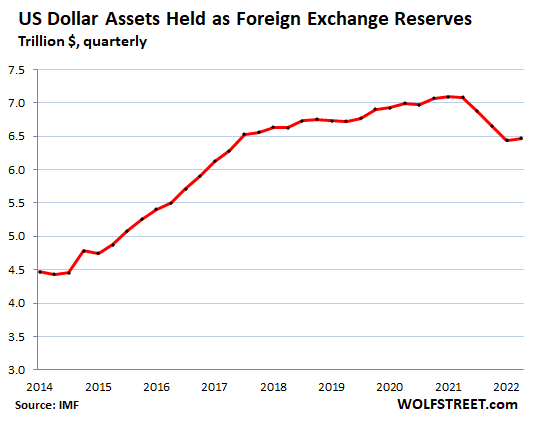
In Dollar ausgedrückt hielten die Zentralbanken mit Ausnahme der Fed Ende des vierten Quartals 6,47 Billionen US-Dollar an auf US-Dollar lautenden Vermögenswerten, wie z. B. US-Staatsanleihen, US-Unternehmensanleihen und hypothekarisch gesicherte Wertpapiere aus den USA.

Auch wenn der Anteil des Dollars seit 2014 gesunken ist, stiegen die Bestände an Dollar-Vermögenswerten von 4,4 Billionen Dollar im Jahr 2014 auf 7,1 Billionen Dollar im dritten Quartal 2021. Beachten Sie jedoch den Rückgang der USD-Bestände um 621 Mrd. USD ab dem 4. Quartal 2021, als die Fed begann, über das Ende von QE zu sprechen und Zinserhöhungen einzuleiten - und inzwischen hat sie die Zinsen um 475 Basispunkte angehoben.


Die anderen wichtigen Reservewährungen.
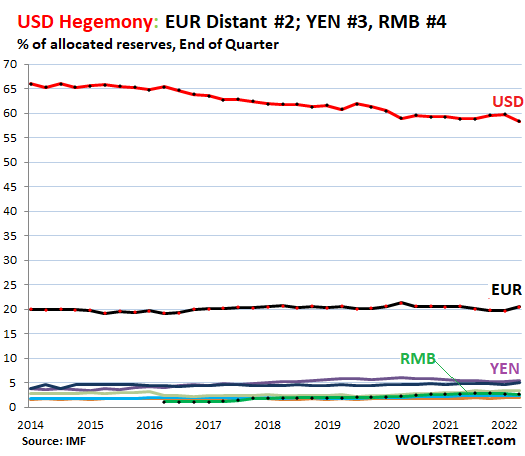
Der Euro ist die zweitgrößte Reservewährung, mit einem Anteil von 20,5 % Ende 2022. Als der Euro ins Leben gerufen wurde, hieß es, dass er die "Parität" mit dem Dollar erreichen würde, aber die Euro-Schuldenkrise brachte die strukturelle Schwäche des Euro ans Licht, was das Gerede von der Parität beendete, und der Euro hat seither einen Anteil von etwa 20 % gehalten.

Der Yen, die drittgrößte Reservewährung, hatte einen Anteil von 5,5 % (lila Linie am oberen Ende der bunten Spaghetti am unteren Rand des Diagramms).

Das britische Pfund, die viertgrößte Reservewährung, hatte einen Anteil von 4,9 % (blaue Linie direkt unter dem Yen).

Der chinesische Renminbi, die fünftgrößte Reservewährung, hat im vergangenen Jahr etwas an Boden verloren und sein Anteil ist bis Ende 2022 auf 2,7 % gesunken. Aufgrund der Kapitalverkehrskontrollen, Konvertierbarkeitsprobleme und anderer Probleme scheinen die Zentralbanken RMB-denominierten Vermögenswerten gegenüber misstrauisch zu sein und bewegen sich nur langsam oder gar nicht. Bei diesem Tempo wird der RMB in den nächsten Jahrzehnten nicht an den USD als Reservewährung herankommen (grüne Linie ganz unten).

Die anderen Währungen im Spaghetti: Kanadischer Dollar (2,4%), Australischer Dollar (2,0%) und Schweizer Franken (0,2%). Es gibt eine Reihe weiterer Währungen mit jeweils einem winzigen Anteil (jeweils weniger als der Anteil des Schweizer Frankens), und alle zusammen haben einen Anteil von 3,4 %.


Der Dollarkurs wirkt sich auf die Devisenreserven aus.
Die Werte der auf Euro, Yen, Britisches Pfund, RMB und andere Währungen lautenden Devisenreserven werden zu Berichtszwecken mit dem jeweiligen Wechselkurs in USD-Zahlen umgerechnet, damit sie summiert und verglichen werden können.

So wird beispielsweise der Wert der offiziellen japanischen Euro-Bestände in Dollar zum jeweiligen EUR-USD-Wechselkurs angegeben. Der in Dollar ausgedrückte Wert der von Japan gehaltenen Euro-Vermögenswerte steigt oder fällt also mit dem USD-EUR-Wechselkurs, selbst wenn sich die japanischen Bestände nicht ändern.

Mit anderen Worten: Der Wechselkurs zwischen dem USD und anderen Reservewährungen wirkt sich auf den Umfang der nicht auf USD lautenden Vermögenswerte aus.

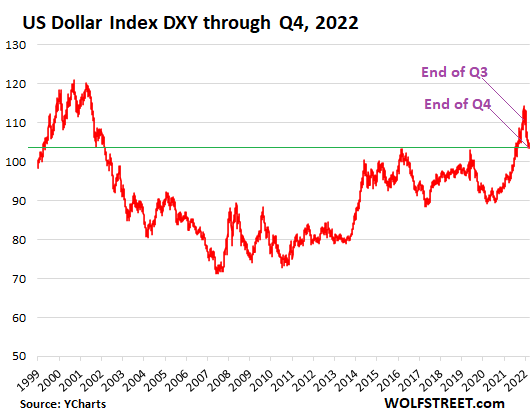
Seit dem Jahr 2000 schwanken die Wechselkurse der wichtigsten Währungspaare innerhalb einer relativ großen Bandbreite, wie der Dollar-Index [DXY] zeigt, der vom Euro und Yen dominiert wird, aber auch das britische Pfund, den kanadischen Dollar, die schwedische Krone und den Schweizer Franken abbildet.

Am Ende des vierten Quartals, dem Stichtag des IWF für die Daten zu den Reservewährungen, schloss der DXY bei 103,4 und damit auf dem Stand des Jahres 2002, allerdings mit einer Reihe von beängstigenden Achterbahnfahrten dazwischen (Daten über YCharts):


Der Wechselkurs des Dollars gegenüber dem Euro und dem Yen lag also Ende 2022 ungefähr auf dem Stand von 2002. Damals lag der Anteil des Dollars an den Reservewährungen jedoch bei 66,5 %; Ende 2022 war er auf 58,4 % gesunken. Der Rückgang des Dollaranteils ist also nicht auf die Wechselkurse zurückzuführen.

Handelsüberschuss und große Reservewährung, kein Problem.
Die Eurozone - deren Währung mit einem Anteil von 20 % die zweitwichtigste Reservewährung ist - hat in den letzten Jahren einen Handelsüberschuss mit dem Rest der Welt erzielt, insbesondere mit den USA. Dies zeigt, dass eine Volkswirtschaft mit einem Handelsüberschuss auch eine der wichtigsten Reservewährungen haben kann, was einige Theorien widerlegt, wonach ein Land mit einer großen Reservewährung ein großes Handelsdefizit haben muss.

Der große Ermöglicher: Die dominierende Reservewährung ermöglicht es den USA, ihr Zwillingsdefizit in die Höhe zu treiben: das gigantische US-Staatsdefizit und das monströse Handelsdefizit, das durch die drei Jahrzehnte währende Suche der amerikanischen Unternehmen nach billigen Arbeitskräften, Produkten und Dienstleistungen angeheizt wird. Wenn die auf USD lautenden Vermögenswerte in Zukunft einen großen Anteil an den Reservewährungen verlieren, wird es schwieriger und teurer, diese beiden Defizite zu finanzieren.

China: Es ist auch wahrscheinlich - und ich denke, das ist gut für die Welt- und sogar für die US-Wirtschaft -, dass Chinas auf RMB lautende Vermögenswerte angesichts der enormen Größe der Wirtschaft schließlich so langsam zu einem größeren Akteur unter den globalen Währungsreserven werden.

Sonntag, 19. März 2023

Fed vergab Kredite in Höhe von 160 Mrd. Dollar an Banken und 142 Mrd. Dollar an die FDIC. Aber QT-bezogener Roll-Off geht weiter - Wolf Richter

Die heute veröffentlichte Fed-Bilanz bis Mittwoch zeigt, in welchem Umfang die Fed Notkredite zu rund 4,75 % Zinsen und gegen Sicherheiten an US-Banken vergeben hat; und wie viel sie der FDIC geliehen hat, die mit der Rettung aller Einleger der Silicon Valley Bank und der Signature Bank beauftragt ist, die am vergangenen Freitag und am Wochenende zusammengebrochen sind.
Gleichzeitig zeigt sich, dass der QT-bedingte Roll-Off von Staatsanleihen und MBS weitergeht

"Potenzielle Warnzeichen im Auge behalten".
Meine monatlichen Updates zur Fed-Bilanz enthalten seit Monaten einen Abschnitt mit dem Titel "Mögliche Warnzeichen im Auge behalten", in Erwartung dessen, was passieren würde. Und es geschah.

In dem Abschnitt wurden zwei Konten in der Bilanz erörtert, die nichts mit QT oder QE zu tun haben, sondern bei denen es darum geht, ob die Banken in Schwierigkeiten sind oder nicht: "Primary Credit" ("Discount Window") für Banken in den USA und "Central Bank Liquidity Swaps" für Banken in anderen Ländern für Dollar-Liquidität.

In der heutigen Bilanz gibt es zwei neue Konten, das Bank Term Funding Program (BTFP) und "Other credit extensions", die am vergangenen Sonntag im Rahmen der Liquiditätshilfe für Banken und der Einlegerrettung durch die FDIC angekündigt wurden.

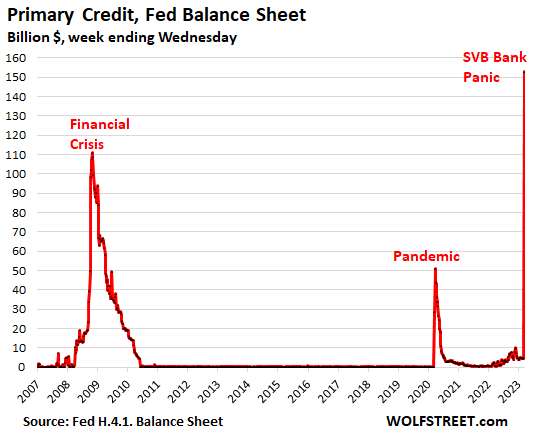
Discount-Fenster: 153 Milliarden Dollar. Dieser so genannte Primärkredit ermöglicht es den Banken, gegen Sicherheiten Kredite zu einem Zinssatz von derzeit 4,75 % aufzunehmen. Er stieg um 148 Mrd. $, von 5 Mrd. $ vor einer Woche auf 153 Mrd. $ heute, der größte Sprung in den Daten.

Das ist teures Geld für die Banken, und es erfordert Sicherheiten, so dass die Banken nicht lange Kredite zu diesem Zinssatz aufnehmen werden, wenn sie es vermeiden können, und sie neigen dazu, diese Kredite schnell zurückzuzahlen, wie Sie aus dem Diagramm unten ersehen können.

Sie nahmen diese Kredite auf, weil sie die Mittel "sofort" brauchten, als die Einleger Ende letzter und in dieser Woche ihr Geld abzogen, als die SVB Financial zusammenbrach und Panik ausbrach.

Im Verhältnis zu den Gesamteinlagen sind die 153 Mrd. USD jedoch viel geringer als während der Finanzkrise (111 Mrd. USD). Im Jahr 2008 beliefen sich die Gesamteinlagen auf 6,7 Billionen Dollar; Anfang März betrugen die Gesamteinlagen 17,6 Billionen Dollar und waren damit mehr als 2,6 Mal so hoch wie im Jahr 2008.


Bank Term Funding Program (BTFP): 12 Milliarden Dollar. Die neue Sache, die die Fed am Sonntag angekündigt hat. Im Rahmen dieses Programms können die Banken Kredite mit einer Laufzeit von bis zu einem Jahr aufnehmen, und zwar zu einem festen Zinssatz, der an den einjährigen Overnight-Index-Swapsatz plus 10 Basispunkte (derzeit etwa 4,6 %) gekoppelt ist. Die Banken müssen Sicherheiten stellen, die zum Nennwert bewertet werden.

Aber nein, die Banken können damit keine Spielchen treiben: Die Sicherheiten müssen sich am 12. März 2023 im Besitz des Kreditnehmers befinden. Die Banken können also keine Wertpapiere zum Marktpreis kaufen und sie zum Nennwert als Sicherheiten stellen.

Die Erhöhung der Kredite am Discount Fenster um 148 Mrd. $ und die BTFP-Mittel in Höhe von 12 Mrd. $ summieren sich auf 160 Mrd. $ an neuen Krediten, die die Banken in den letzten sieben Tagen von der Fed erhalten haben.

"Sonstige Kreditverlängerungen": 142 Milliarden Dollar. Darlehen an die neuen, der FDIC gehörenden Banken, die die FDIC eingerichtet hat, um alle Einleger der zusammengebrochenen Signature Bank und Silicon Valley Bank zu schützen. Die FDIC hat alle Vermögenswerte und Einlagen der zusammengebrochenen Banken auf diese neuen Banken übertragen. Und es sind diese FDIC-eigenen Banken, die bei der Fed Kredite aufnehmen und Sicherheiten stellen müssen, während die "FDIC Rückzahlungsgarantien" gibt.

Dieser Betrag wird in dem Maße sinken, wie die FDIC die Vermögenswerte verkauft und mit den Erlösen aus dem Verkauf der Vermögenswerte die Kredite zurückzahlt.

Liquiditätsswaps der Zentralbanken: 0,47 Mrd. USD, keine Änderung. Mit dieser Fazilität können Zentralbanken lokale Währungen gegen USD tauschen, um ihre eigenen Banken zu unterstützen, wenn diese Dollar-Liquidität benötigen.

Die Gesamtkredite an die Banken und die FDIC belaufen sich auf 302 Milliarden Dollar.

QT-bedingter Roll-Off fortgesetzt. Schatzanleihen werden zweimal im Monat fällig, zur Monatsmitte und zum Monatsende. In der heutigen Bilanz wurden zur Monatsmitte 7,1 Mrd. $ an dreijährigen Anleihen ausgebucht, die als einziges Wertpapier in der Fed-Bilanz fällig wurden. Am Ende des Monats steht ein großer Roll-off an.

MBS werden durch die Weitergabe von Kapitalzahlungen abgeschrieben, die meisten davon gegen Ende des Monats und einige kleinere Bewegungen während des Monats. Die letzte große Durchleitung von Kapitalzahlungen erfolgte Ende Februar und wurde in der Woche zum 1. März verbucht. Bis Ende März wird keine größere Zahlung erwartet. Wie häufig zwischen den großen Zahlungen wurde heute ein kleiner Betrag (1,3 Mrd. $) abgebucht.

Die Gesamtaktiva in der Fed-Bilanz stiegen um 297 Mrd. $.

Dienstag, 7. März 2023

Globaler Supply Chain Pressure Index fällt nach horrenden Ausschlägen zum ersten Mal seit August 2019 unter Durchschnitt - Wolf Richter

Der Global Supply Chain Pressure Index (GSCPI) ist im Februar zum ersten Mal seit August 2019 unter den historischen Durchschnitt gefallen. Der historische Durchschnitt (grüne Linie = 0 in der Grafik unten) basiert auf Daten, die bis ins Jahr 1998 zurückgehen.


Das zermürbende Chaos in der Versorgungskette während der Pandemie ist nun vollständig abgewickelt worden. Das Chaos wurde verursacht, als massiv überstimulierte Verbraucher, insbesondere in den USA, aber auch anderswo, ihre Pandemie-Billionen für Waren ausgaben und so plötzlich eine derartige Nachfrage nach Gütern erzeugten, dass niemand darauf vorbereitet war und das globale Produktions- und Transportsystem im Wesentlichen zum Erliegen kam - was zu groß angelegten Engpässen bei zahlreichen unwahrscheinlichen und nicht miteinander verbundenen Produkten führte - darunter erstaunlicherweise der inzwischen berüchtigte Mangel an WOLF STREET-Bierkrügen.

Bei einigen dieser Produkte, insbesondere bei Gebraucht- und Neufahrzeugen, kam es dann zu allerlei verrückten Preisspitzen, die für den anfänglichen und plötzlichen Ausbruch einer ungezügelten Inflation verantwortlich waren.

So stiegen beispielsweise die Preise für Gebrauchtwagen in der Spitze um über 40 % im Vergleich zum Vorjahr, obwohl es bei Gebrauchtwagen ironischerweise nie zu einer Verknappung kam und sie nicht durch die sich in den Häfen der Welt stapelnden Container aufgehalten wurden. Es handelte sich um eines der seltsamsten Phänomene des Verbraucherverhaltens überhaupt, das eher eine Geschichte über die inflationäre Mentalität - die Massenpsychologie - als über Knappheit erzählt.

Diese ungezügelte Inflation bei Gütern wie Gebraucht- und Neufahrzeugen, Elektronik, Bekleidung, Sportartikeln (erinnern Sie sich an die Knappheit von Fahrrädern, Rudergeräten, Camping- und Trekkingausrüstung?) begann Anfang 2022 abzuflauen, als sich die Lieferketten langsam zu entwirren begannen.

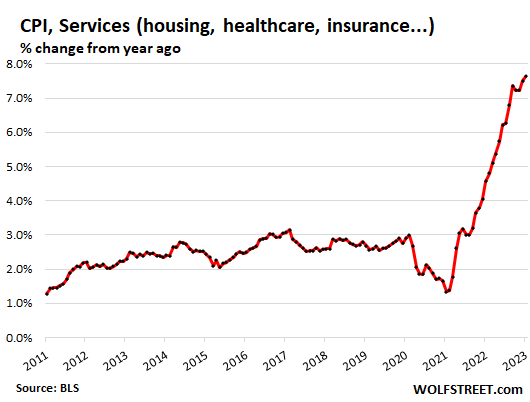
Zu diesem Zeitpunkt hatte sich die Inflation jedoch bereits auf Dienstleistungen verlagert. Und als sich der Preisanstieg bei Waren abzuschwächen begann oder sogar zurückging, wie z. B. bei Elektronik und Gebrauchtwagen, explodierte die Inflationsrate bei Dienstleistungen und schürte weitere Inflationsängste:


Der Global Supply Chain Pressure Index (GSCPI) ist ein weiterer Indikator dafür, dass sich die güterbasierte Wirtschaft normalisiert hat, während die Inflation im Dienstleistungssektor, der von den Lieferketten weitgehend unberührt ist, wütet.

Der GSCPI wurde vom Applied Macroeconomics and Econometrics Center der New Yorker Fed als Reaktion auf das Lieferkettenchaos der Pandemiezeit entwickelt. Er verwendet Daten aus dem Transport- und Fertigungssektor, die bis ins Jahr 1998 zurückgehen, einschließlich des Baltic Dry Index, des Harpex-Index, der Luftfrachtkostenindizes des Bureau of Labor Statistics und lieferkettenbezogener Komponenten aus dem Einkaufsmanagerindex (PMI). Er konzentriert sich "auf Unternehmen des verarbeitenden Gewerbes in sieben miteinander verbundenen Volkswirtschaften: China, die Eurozone, Japan, Südkorea, Taiwan, das Vereinigte Königreich und die Vereinigten Staaten", so die New York Fed.

Dienstag, 28. Februar 2023

Stromerzeugung in den USA nach Quellen im Jahr 2022: Erdgas, Kohle, Kernenergie, Wind, Wasserkraft, Solarenergie, Geothermie, Biomasse, Erdöl - Wolf Richter

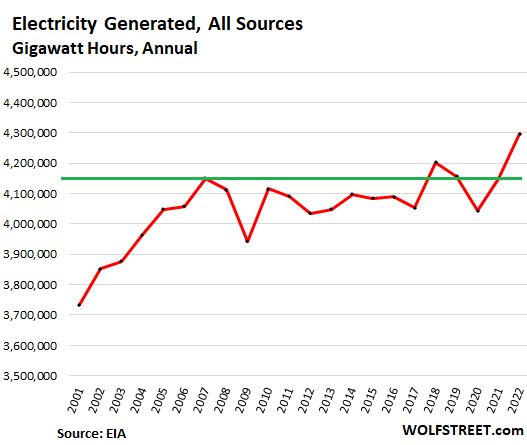
Die Stromerzeugung, gemessen in Gigawattstunden, wurde durch eine nahezu stagnierende Nachfrage seit 2007 unter Druck gesetzt, da die Bemühungen, alles effizienter zu machen, zu Ergebnissen für die Stromverbraucher führten, die in effizientere Lampen, Geräte, elektronische Ausrüstung, Industrieanlagen, Heizungs- und Klimaanlagen usw. sowie in eine bessere Gebäudeisolierung, Beschattung usw. investiert hatten. Diese Vorabkosten der Stromverbraucher haben sich durch den geringeren Stromverbrauch finanziell rentiert. Für die Stromversorgungsunternehmen bedeutete dies, dass sie in einem Nachfragetief steckten.

Doch dann, im Jahr 2022, kam es nach 14 Jahren endlich zum Durchbruch bei der Nachfrage. Man denke nur an das Laden von Elektrofahrzeugen und das Krypto-Mining. Und die Stromerzeugung stieg 2021 um 3,5 % auf einen neuen Rekord von 4.297.000 Gigawattstunden, so die heute veröffentlichten Daten der EIA. Aber 2021 war die Stromerzeugung im Vergleich zu 2007 gleich geblieben, so dass sie 2022 im Vergleich zu 2007 nur um 3,5 % gestiegen ist!

Das Diagramm zeigt die Gesamtmenge an Strom, die jedes Jahr von Großkraftwerken und von kleinen Solaranlagen, z. B. auf Dächern, erzeugt wird. Die grüne Linie verbindet die Jahre 2021 und 2007:


Anteil an der gesamten Stromerzeugung nach Quellen:

  • Anteil von Erdgas und anderen Gasen stieg auf ein Rekordhoch von 39,3 %.
  • Anteil der Kohle fiel auf ein Rekordtief von 19,3%, gegenüber 51% im Jahr 2001
  • Anteil der Kernenergie: 18,0%
  • Anteil aller erneuerbaren Energien (Wind, Wasser, Sonne, Geothermie, Biomasse): 22.6%
    • Anteil der erneuerbaren Energien ohne Wasserkraft: 16.5%
    • Anteil der Windkraft: 10,1%
    • Anteil der Wasserkraft: 6,1%
    • Anteil der Solarenergie, einschließlich Dachanlagen: 4.8%
    • Anteil von Geothermie und Biomasse: 1,6%
  • Anteil von Erdölflüssigkeiten und Koks: 0,5%.

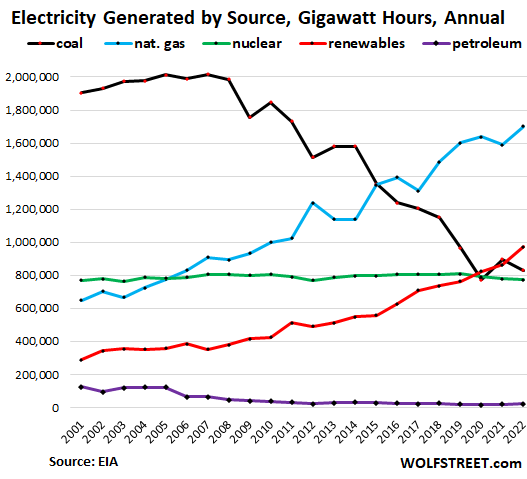
Die Zusammensetzung der Stromerzeugung hat sich im Laufe der Jahre drastisch verändert.

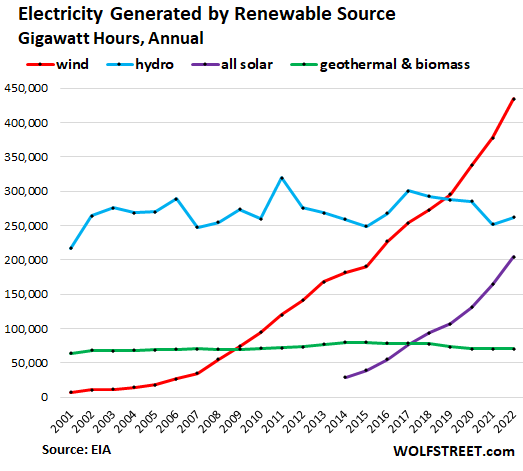
Das nachstehende Diagramm zeigt die seit 2001 erzeugte Strommenge nach Energiequellen. Für dieses Diagramm habe ich Wind, Wasser, Sonne, Geothermie und Biomasse in der Kategorie "erneuerbare Energien" zusammengefasst. In Kürze werden wir diese Kategorien separat betrachten:


Der kombinierte Anteil der Stromerzeugung aus Wind- und Solarenergie, einschließlich kleinerer Solaranlagen, stieg auf 14,7 %. Der Anteil hat sich in den sechs Jahren seit 2016 verdoppelt.

Auf kleine Solaranlagen entfielen 2022 1,2 % der gesamten Stromerzeugung in den USA und 29 % der gesamten Solarenergie. Seit 2014, dem ersten Jahr, in dem die EIA mit der Erfassung begonnen hat, ist dieser Anteil um 430 % gestiegen: von 11.000 Gigawattstunden im Jahr 2014 auf 58.500 Gigawattstunden im Jahr 2022.

Biomasse umfasst mehrere kleine Kategorien: Holz und aus Holz gewonnene Brennstoffe (36.600 Gigawattstunden), Deponiegas (9.000 Gigawattstunden), andere Abfallbiomasse (2.200 Gigawattstunden).

Die meisten geothermischen Anlagen befinden sich in Kalifornien und wurden in den 1970er Jahren gebaut (17.000 Gigawattstunden).


Der Niedergang der Kohle: Technologische Innovation, Fracking, Wind. 

Der Rückgang der Kohle - von einem Anteil von 51 % im Jahr 2001 auf 19 % im Jahr 2022 - wurde von mehreren Faktoren angetrieben:

  1. Technologische Innovation: Das Erdgas-Kombikraftwerk wurde in den 1990er Jahren kommerziell verfügbar. Bei diesem Kraftwerkstyp treibt Erdgas eine Gasturbine (ähnlich einem Düsentriebwerk) an, die einen Generator antreibt. Außerdem wird die Abwärme genutzt, um Hochdruckdampf zu erzeugen, der eine Dampfturbine antreibt, die ebenfalls einen Generator antreibt. Sie haben einen thermischen Wirkungsgrad von etwa 65 %. Das bedeutet, dass etwa 35 % als Abwärme verloren gehen, während bei einem Kohlekraftwerk über 60 % als Abwärme verloren gehen. Das Erdgas-Kombikraftwerk ist auf Kostenbasis kaum zu schlagen.
  2. Billiges Erdgas durch Fracking: Der Boom beim Fracking von Erdgas in den USA ließ den Erdgaspreis bis 2009 in den Keller fallen. Der Preis für US-Erdgas ist extrem volatil. So ist der Preis nach einem kurzen Anstieg Anfang letzten Jahres Ende letzten Jahres wieder auf ein spottbilliges Niveau gesunken.
  3. Windkraftwerke sind heute kosteneffizienter als Kohlekraftwerke - beide haben Installationskosten, aber der Wind ist über die gesamte Lebensdauer der Anlage kostenlos, die Kohle nicht.

Kohlekraftwerke können weder mit Erdgas-Kombikraftwerken noch mit der Windenergie mithalten, und in den letzten zehn Jahren wurden keine neuen Kohlekraftwerke gebaut.

Geplante Kraftwerksstilllegungen und -erweiterungen im Jahr 2023.

Stilllegungen: Insgesamt 14,5 GW. Die ältesten und am wenigsten effizienten Kohlekraftwerke - die meisten von ihnen wurden in den 1970er und 1980er Jahren gebaut - werden laufend stillgelegt. Im Jahr 2022 wurden Kohlekraftwerke mit einer Kapazität von 11,5 Gigawatt stillgelegt; im Jahr 2023 sollen laut EIA Kohlekraftwerke mit einer Kapazität von 8,9 GW stillgelegt werden.

Zusätzlich werden im Jahr 2023 ältere Erdgaskraftwerke mit einer Leistung von 6,2 GW stillgelegt, so dass sich die Gesamtzahl der Stilllegungen (Kohle und Erdgas zusammen) auf 14,5 GW beläuft.

Zubau: Nach Angaben der EIA sollen 2023 insgesamt 56,1 GW neue Stromerzeugungskapazität in das Stromnetz eingespeist werden, so viel wie seit 2002 nicht mehr. Dies entspricht einem Nettozuwachs von 41,6 GW, dem größten Zuwachs seit 2003.

Von den 56,1 GW an Kapazitätserweiterungen im Jahr 2023 entfallen:

  • Solarenergie: 29 GW
  • Erdgas: 7,8 GW
  • Wind: 7,5 GW
  • Kernenergie: 2,2 GW (die beiden Reaktoren im Kraftwerk Vogtle in Georgia).
  • Batteriespeicher: 9,5 GW, mehr als eine Verdoppelung der bestehenden Kapazität von 8,8 GW! Etwa drei Viertel des Zubaus wird in Texas und Kalifornien erfolgen.

Batteriespeicher sind natürlich keine Stromerzeuger im eigentlichen Sinne. Da sie aber Strom verkaufen, wenn die Nachfrage und die Preise hoch sind (und kaufen, wenn sie niedrig sind), werden sie im Moment als Stromerzeugungskapazität eingestuft. Wenn er erwachsen ist, wird er vielleicht eine eigene Kategorie bekommen.

Die Batteriespeicherung hat sich zu einer heißen Arbitragemöglichkeit entwickelt, bei der Speicheranlagen Strom auf dem Großhandelsmarkt kaufen können, wenn er während der Tageszeiten mit Überkapazitäten billig ist, und ihn während der Stunden mit Spitzenpreisen verkaufen. Batterien tragen zum Lastausgleich bei und lassen sich gut mit Wind- und Solaranlagen kombinieren. Sie entwickeln sich jetzt zu einer großen Geschäftsmöglichkeit.

Samstag, 25. Februar 2023

This Week in Money mit John Rubino & Wolf Richter


Link zum Podcast


Ross Clark - Aktienmärkte, USD, Öl, Kupfer
John Rubino - (13:21) Rezession, Gold, US Dollar, Hypothekenzinsen, 3. Weltkrieg
Wolf Richter - (41:04) Zinssätze, Verbraucherausgaben, Autos, Immobilien

Sonntag, 12. Februar 2023

Der Verbraucherpreisindex wurde gerade für Oktober bis Dezember nach oben revidiert. Die Revisionen beißen sich mit dem "Disinflations"-Hype - Wolf Richter

Die am Freitagnachmittag veröffentlichten jährlichen Revisionen des BLS gingen in die falsche Richtung.

Am Freitag veröffentlichte das Bureau of Labor Statistics seine jährlichen Revisionen des Verbraucherpreisindex für Dezember, wobei einige Revisionen bis ins Jahr 2018 zurückgehen. Diese Revisionen erfolgten kurz vor der Veröffentlichung des VPI für Januar am Dienstag.

Was tatsächlich revidiert wurde, waren die saisonalen Anpassungen und damit die saisonal bereinigten VPI-Werte von Monat zu Monat, die als Maßstab für die aktuelle Inflation, ob sie sich beschleunigt oder verlangsamt, in aller Munde sind.

Die Revisionen der Monatswerte für Dezember waren alle nach oben korrigiert:

  • Gesamt-VPI (CPI-U), alt -0,1 %; neu +0,1 %. So geht das also.
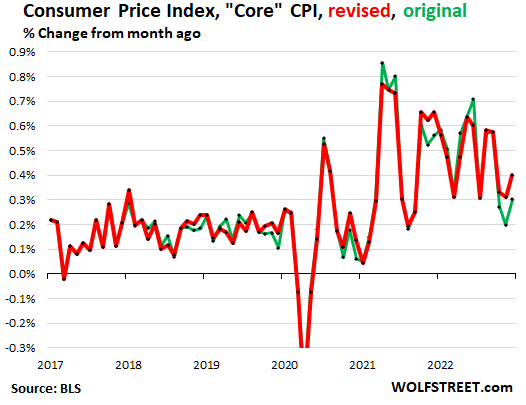
  • "Kern-VPI" (ohne Nahrungsmittel und Energie), alt +0,3%; neu +0,4%
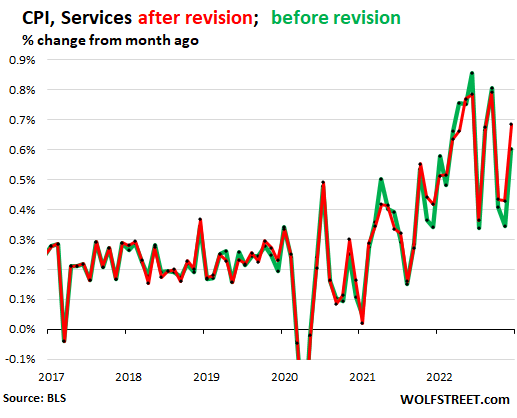
  • Verbraucherpreisindex für Dienstleistungen, alt: +0,6%; neu +0,7%. Dahin gehen fast zwei Drittel der Verbraucherausgaben. Und die sind brandaktuell.

Darüber hinaus wurden auch die Werte für Oktober und November nach oben korrigiert, was dem Disinflationsszenario einen Dämpfer verpasst hat.

Die Indizes wurden auch für bestimmte Monate revidiert, die bis ins Jahr 2018 zurückgehen, einige Monate nach oben, andere nach unten. Aber für Oktober, November und Dezember wurden sie alle nach oben korrigiert.

Hinsichtlich der Größenordnung, nicht unbedingt der Richtung, entsprachen die Revisionen im Dezember den Revisionen der Vorjahre, so das BLS.

Wir wollen uns nun die beiden wichtigsten Revisionen ansehen, die Aufschluss darüber geben, wie tief die Inflation in die Gesamtwirtschaft eingedrungen ist und in welche Richtung sie sich entwickeln könnte.

Der Verbraucherpreisindex für Dienstleistungen wurde für Dezember gegenüber November (ursprünglich 0,6 %) auf brandheiße +0,7 % revidiert. Auch für November und Oktober wurde er nach oben korrigiert. Dieses Schaubild zeigt den revidierten Verbraucherpreisindex für Dienstleistungen (rot) und den ursprünglichen (grün).


Auch der Kern-VPI wurde für Oktober, November und Dezember nach oben revidiert, so dass die "Disinflation" im Oktober und November deutlich geringer ausfiel und sich die Inflation im Dezember beschleunigte. Bei den Revisionen wurden auch einige der Ausschläge in den Jahren 2022 und 2021 herausgenommen. Die rote Linie zeigt den revidierten Kern-VPI, grün ist die ursprüngliche Version:


Das "Disinflations"-Getöse wird entzaubert.

Disinflation bedeutet Inflation, aber eher eine Abschwächung als eine Verschärfung der Inflation. Diese Revisionen für die letzten drei Monate zeigen, dass es im Oktober und November weniger Disinflation gab, als in dem ganzen Trubel darüber behauptet wird, und dass die Inflation im Dezember gestiegen ist.

Es handelt sich um Revisionen der saisonalen Anpassungen. Die nicht saisonbereinigten Daten wurden nicht revidiert. Aber es sind die saisonal bereinigten Inflationszahlen, mit denen jeder um sich wirft, wobei die Zahlen von Monat zu Monat - einschließlich des ursprünglichen negativen VPI-U von -0,1 % für Dezember - als Desinflationsszenario hochgehalten werden. Und dieses Szenario wurde gerade um einiges weniger disinflationär.

Mittwoch, 8. Februar 2023

US-Handelsdefizit 2022: Importe, Exporte von Waren und Dienstleistungen, nach Produktkategorie und Land - Wolf Richter

Schlechtestes Handelsdefizit aller Zeiten. Aber die US-Exporte stiegen auf 2 Billionen Dollar, 10 % davon waren Rohöl und Erdölprodukte. Die Exporte von Pharmazeutika und Industriemaschinen lagen auf den Plätzen 3 und 4.

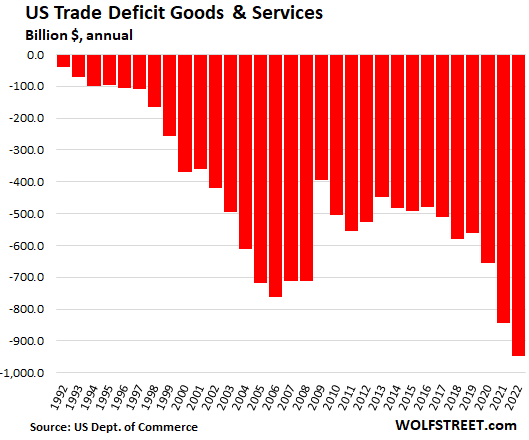
Das US-Handelsdefizit bei Waren und Dienstleistungen ist nach Angaben des Handelsministeriums im Jahr 2022 um 12 % auf einen neuen atemberaubenden Rekordwert von 948 Mrd. USD gestiegen.

Ein Handelsdefizit ist kein Zeichen für eine florierende Wirtschaft. Stattdessen ist es negativ für das BIP, negativ für US-Arbeitsplätze und negativ für die Gesamtwirtschaft. Es besteht, weil die amerikanischen Unternehmen auf die Suche nach billigen Arbeitskräften und Produkten gegangen sind, um ihre Gewinnspannen zu erhöhen.


Handelsbilanzüberschuss bei Dienstleistungen sinkt im vierten Jahr in Folge.

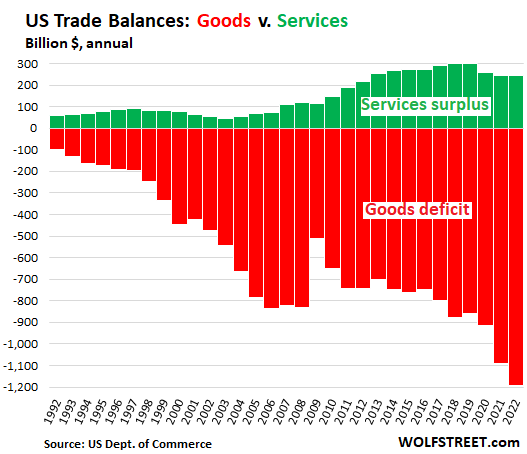
Der US-Handelsüberschuss bei Dienstleistungen ist 2022 gegenüber dem bereits abgeschwächten Niveau von 2021 weiter gesunken, und zwar auf 244 Mrd. USD, den niedrigsten Stand seit 2012 und das vierte Jahr in Folge mit Rückgängen.

Die Einfuhren von Dienstleistungen stiegen um 24 % auf einen Rekordwert von 680 Mrd. $. Die Exporte von Dienstleistungen stiegen um 16 % auf 924 Mrd. $.

Die Ausgaben für internationale Reisen sind Teil des Dienstleistungsverkehrs. Wenn Amerikaner ins Ausland reisen und ihr Geld im Ausland ausgeben, zählt dies als Einfuhr von Dienstleistungen. Umgekehrt gilt es als Dienstleistungsexport, wenn ausländische Touristen, ausländische Studenten usw. ihr im Ausland verdientes Geld in den USA ausgeben. Stellen Sie sich das wie einen Geldfluss vor: Wenn Touristen ihr Geld in den USA ausgeben, fließt Geld aus Übersee in die USA, wie bei anderen Exporten auch.

Der internationale Reiseverkehr wurde durch die Pandemie aus dem Gleichgewicht gebracht. Bis 2022 wurden die meisten Reisebeschränkungen aufgehoben oder zumindest gelockert, und der Reiseverkehr in beide Richtungen hat sich wieder erholt. Wir werden gleich auf die Einzelheiten eingehen.

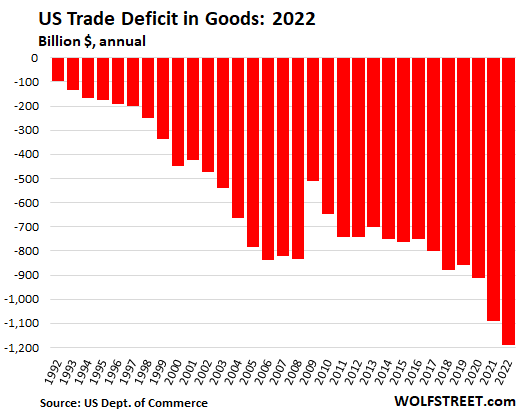
Der Überschuss bei den Dienstleistungen in Höhe von 244 Mrd. USD (grün) wurde durch das Handelsdefizit bei den Waren in den Schatten gestellt, das sich um 12 % auf 1,19 Billionen USD vergrößerte und damit das bei weitem größte Defizit aller Zeiten war (rot). Auf die hässlichen Details bei den Waren werden wir gleich noch zu sprechen kommen.


Dienstleistungsexporte nach Hauptkategorien:

Auf die vier wichtigsten Kategorien entfallen 73 % der Dienstleistungsexporte. Der Reiseverkehr (Nr. 3) stieg im Vergleich zum Vorjahr um 91 %, da die Reisebeschränkungen aufgehoben wurden. Dabei handelt es sich um die Ausgaben ausländischer Reisender in den USA, darunter Reisen für persönliche Zwecke, für Gesundheitszwecke und zu Bildungszwecken, Geschäftsreisen sowie für Saison- und Kurzzeitarbeit.

Die Kategorie Nr. 4, Gebühren für die Nutzung von geistigem Eigentum, umfasst Software, Filme, Musik, Lizenzvereinbarungen usw.


Dienstleistungsimporte nach Hauptkategorien:

Reisen als Dienstleistungsimporte - Amerikaner, die Geld im Ausland ausgeben - verdoppelten sich im Vergleich zum Vorjahr und verdreifachten sich ab 2020, da die Reisebeschränkungen aufgehoben wurden und "Rachereisen" einsetzten.


Handelsdefizit bei Waren explodiert.

Das Handelsbilanzdefizit bei Waren hat sich um 9 % auf den atemberaubenden Rekordwert von 1,19 Billionen Dollar vergrößert.


Die Warenexporte stiegen um 324 Mrd. $ bzw. 18 % auf 2,09 Billionen $.

Rohöl und Erdölprodukte dominieren. Von den gesamten Warenexporten entfielen 208 Mrd. $ bzw. 10 % auf Rohöl (plus 69 % gegenüber dem Vorjahr) und Erdölprodukte wie Benzin (plus 42 %). Dieser enorme Anstieg ist zum Teil auf Preiserhöhungen zurückzuführen.

Pharmaprodukte lagen mit 90 Milliarden Dollar auf Platz 3.

Die wertmäßig größte landwirtschaftliche Kategorie sind Sojabohnen (+25 % gegenüber dem Vorjahr), die mit 36 Mrd. $ an 18. Stelle liegen und wertmäßig 1,7 % der US-Ausfuhren ausmachen.

Hier sind die 54 größten Kategorien mit einem Exportwert von mindestens 10 Mrd. $. Schauen Sie genau hin. Es sind einige faszinierende Dinge dabei:


Die Wareneinfuhren stiegen um 425 Milliarden Dollar oder 15 % auf 3,28 Billionen Dollar. Dies verursachte einigen Kummer, als die globalen Lieferketten durcheinandergerieten und alle Arten von Engpässen auslösten, aber die Suche nach billigen Arbeitskräften und Produkten beherrschte den Tag.

Von den gesamten Wareneinfuhren lag Rohöl mit 198 Mrd. USD wertmäßig an erster Stelle, was dank der Preiserhöhungen einem Anstieg von 49 % gegenüber dem Vorjahr entspricht. Pharmaprodukte lagen mit 190 Mrd. $ auf Platz 2. Personenkraftwagen lagen auf Platz 3.

Man beachte die Einfuhren von technischem Gerät der Kategorien 5 bis 10.


Das Warenhandelsdefizit, nach Ländern.

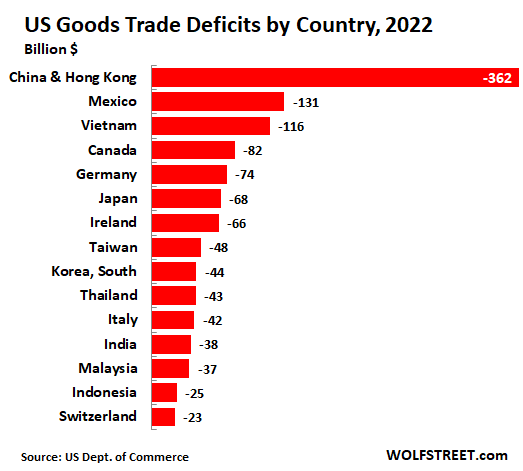
Nachstehend sind die 15 Länder aufgeführt, mit denen die USA die größten Defizite im Warenhandel aufweisen. Die undurchsichtige Natur des internationalen Handels, wie z. B. Umladungen durch Drittländer, Handelsfakturierung über Drittländer usw., führt zu Sondereffekten, wie z. B. Irland, das eigentlich nicht viel in die USA exportiert, in dem aber viele große US-Unternehmen Einrichtungen - oft nur Briefkastenfirmen - haben, über die sie aus allen möglichen Gründen den Papierpfad ihrer Importe verwischen. Vietnam hat sich zu einem wichtigen Umschlagplatz für chinesische Ausfuhren in die USA entwickelt, um die US-Zölle zu umgehen.


Die treibende Kraft hinter den gigantischen Warenimporten: Corporate America.

Wir können diesen Ländern nicht die Schuld geben. Der Grund für diese Importe und das gigantische Handelsdefizit ist die Suche der amerikanischen Unternehmen nach billigen Arbeitskräften und billigen Produkten. Die Motivation: Steigerung der Gewinnspannen. Und unter der Doktrin der Globalisierung hat die US-Politik die amerikanischen Unternehmen seit über 30 Jahren eher ermutigt als entmutigt, ihre Produktion zu globalisieren. Hier sind wir also.

Sonntag, 8. Januar 2023

Euro-Inflation ohne Energie erreicht Rekord, CPI für Dienstleistungen erreicht Rekord. Subventionen und Rückgang der Energiepreise drücken den CPI insgesamt - Wolf Richter

Die EZB reagiert auf die rasende Inflation, entledigt sich eines großen Teils der Vermögenswerte und erhöht die Zinsen.

Es war eine weitere Ohrfeige, die die Inflation austeilte: Im Dezember stieg der Verbraucherpreisindex ohne die von den Verbrauchern gekauften Energieerzeugnisse (Benzin, Diesel, Strom, Erdgas, Heizöl usw.) in den 19 Ländern, die den Euro verwenden, laut Eurostat auf einen Rekordwert von 7,2 %. Ein atemberaubender Anstieg:


Die Kraftstoffpreise sind gesunken, da die Rohstoffpreise gesunken sind und die staatlichen Kraftstoffsubventionen sie nach unten gedrückt haben. Aber andere Faktoren, einschließlich Dienstleistungen, treiben jetzt die Inflation an.

Die Inflation ohne Energieerzeugnisse begann Mitte 2021 in die Höhe zu schnellen. Im Februar 2022 erreichte der Index 3,1 % und damit den höchsten Stand seit Beginn der Aufzeichnungen im Jahr 2002. Und dann ging es weiter bergauf, da die Inflation über die volatilen Energiepreise hinaus immer stärker in die Wirtschaft hineinwuchs.

Dieser Index wird nun von den Gouverneuren der EZB und von EZB-Präsidentin Christine Lagarde als Grund für die Fortsetzung der Inflationsbekämpfung angeführt, trotz des Rückgangs der Kraftstoffpreise.

Die Inflation im Dienstleistungssektor stieg im Dezember auf einen Rekordwert von 4,4 % im Vergleich zum Vorjahr. Zu den Dienstleistungen gehören Gesundheitsfürsorge, Bildung, Wohnen, Versicherungen, Finanzdienstleistungen, Telekommunikationsdienste, Streaming, Abonnements, Übernachtungen, Flugtickets, Reparatur- und Reinigungsdienste, Rechtsberatung, persönliche Dienstleistungen wie Haareschneiden usw. Der Großteil der Verbraucherausgaben geht in den Dienstleistungssektor.


Alle Augen richten sich nun auf die Lohnerhöhungen als Ursache für diese Inflation. "Wir wissen, dass die Löhne steigen, wahrscheinlich schneller als erwartet", sagte Lagarde einer kroatischen Zeitung, die von Reuters zitiert wird, als sie vor einigen Tagen in Kroatien war, um das Land als 20. Mitglied der Eurozone begrüßte. "Wir dürfen nicht zulassen, dass die Inflationserwartungen entankert werden oder die Löhne inflationär wirken", sagte sie.

Die Löhne sind bei weitem der größte Kostenfaktor bei Dienstleistungen, abgesehen von den Mieten, und steigende Löhne werden als höhere Preise weitergegeben. Dies ist der eigentliche Grund für Lagardes Bemerkung über die Löhne, und sie wiederholte in dieser Frage die Meinung des Fed-Vorsitzenden Powell: Die Lohninflation wird die Dienstleistungsinflation vorantreiben, und die Dienstleistungsinflation ist sehr schwer zu bekämpfen.

Die CPI-Gesamtrate sank auf immer noch enorme 9,2 %, gegenüber 10,1 % im November und 10,5 % im Oktober, nachdem die Preise für Energieprodukte, die die Verbraucher kaufen - Benzin, Diesel, Erdgas usw. - stark gesunken sind und durch staatliche Energiesubventionen weiter nach unten gedrückt wurden.

Die allgemeine CPI-Inflation begann Anfang 2021, ein Jahr vor dem Einmarsch Russlands in die Ukraine, in die Höhe zu schnellen. Zu diesem Zeitpunkt explodierte die Inflation weltweit, während das pandemische Gelddrucken durch die EZB, die Fed und andere inmitten der fantastischen, mit geliehenem Geld finanzierten Konjunkturausgabenorgie weiter wütete.

Seit Oktober 2021 befanden sich die Inflationsraten in der Eurozone in einem nie dagewesenen Bereich. Im Januar 2022 erreichten sie 5,1 %, bevor Russland in die Ukraine einmarschierte. Russlands Krieg in der Ukraine hat die Trends noch verschlimmert, indem er die Inflation bei den Rohstoffen angeheizt hat, die jetzt wieder abklingt:


Inflation nach Ländern der Eurozone.

In Deutschland, wo neue Subventionen für die Energieinflation in Kraft traten, sank der CPI auf immer noch erschreckende 9,6 %, gegenüber 11,3 % im November und gegenüber dem Rekordwert von 11,6 % im Oktober.

Bereits im November 2021, lange vor dem Einmarsch Russlands in die Ukraine, erreichte die Inflation die damals unvorstellbar hohe Rate von 6,0 %.


Die EZB reagiert endlich: Sie hebt die Zinssätze an und stößt riesige Mengen an Vermögenswerten ab:

Nach Jahren der Negativzinspolitik - der dümmsten Absurdität, die je von einer Zentralbank ausgeheckt wurde - wurde die EZB wegen der Inflation religiös und erhöhte ihre Leitzinsen auf jeder ihrer letzten vier Sitzungen im Jahr 2022 um insgesamt 250 Basispunkte auf 2,0 %, die schnellsten Zinserhöhungen in ihrer Geschichte, und weitere Zinserhöhungen werden folgen. Sie sind lächerlich weit hinterher, aber sie bewegen sich jetzt, und sie erhöhen in die von der EZB als Rezession bezeichnete Situation hinein.

Die EZB hatte zwei Haupttypen von QE: Sie gab Bargeld an die Banken in Form von kostenlosen Krediten und sie gab Bargeld an den Anleihenmarkt durch den Kauf von Anleihen. Auf ihrer Oktobersitzung kündigte sie Schritt 1 der QT an: die Rückführung der Kredite. Auf ihrer Dezembersitzung kündigte sie Schritt 2 der QT an: den Abbau von Anleihen.

Schritt 1 der QT hat die EZB-Bilanz seit dem Höchststand im Juni bereits um 850 Mrd. EUR entlastet (die Einzelheiten habe ich hier erörtert).


Donnerstag, 29. Dezember 2022

Der Preis des billigen Geldes wird jetzt fällig - Wolf Richter

Dies ist die Abschrift meines Podcasts vom Sonntag, 18. Dezember

Die Ära des Gelddruckens und der Zinsunterdrückung in den Vereinigten Staaten, die 2008 begann, führte zu allen möglichen Dingen, und das billige Geld ging weiter und weiter, und all dieses Geld musste einen Platz finden, wohin es gehen konnte, und dann ging das Gelddrucken 2020 und 2021 in die Vollen. Und das Zeug, das daraus entstand, wurde immer größer und verrückter und verrückter. Und vieles davon ist jetzt dabei, auseinanderzufallen, ich meine, auseinanderzubrechen, oder kontrolliert auseinandergenommen zu werden, und manches ist bereits auf unschöne Weise implodiert. Auf einige dieser Dinge werden wir in einer Minute zu sprechen kommen.

All das Gelddrucken und die Zinssenkungen haben schließlich zu einer massiven Verbraucherpreisinflation geführt, und jetzt haben wir ein echtes Problem, die schlimmste Inflation seit 40 Jahren, und viel zu viel Geld, das immer noch überall bei den Unternehmen, den Verbrauchern, den staatlichen und lokalen Regierungen herumfliegt. Das bedeutet, dass diese rasende Inflation noch jede Menge Zündstoff hat, und die Regierung verschlimmert sie noch, indem sie Hunderte von Milliarden Dollar für alle möglichen Konjunkturprogramme ausgibt, von den neuen Anreizen für Elektrofahrzeuge bis zu 50 Milliarden Dollar für die reichsten Halbleiterhersteller.

Und einige Bundesstaaten verteilen Inflationschecks oder was auch immer - in Kalifornien können Haushalte bis zu 1.000 Dollar erhalten. Und alle geben dieses Geld aus und gießen damit Öl ins Feuer der Inflation. Wir haben bereits gesehen, wie die Autohersteller die Preise für ihre E-Fahrzeuge erhöht haben, um die Anreize für E-Fahrzeuge aufzufressen, und schon geht es los mit der Inflation.

Die arme Federal Reserve muss sich mit all dem auseinandersetzen, und sie hebt die Zinssätze viel stärker an, als man vor einem Jahr erwartet hat, und sie führt eine quantitative Straffung durch, und sie sagt alles Mögliche, aber die Märkte blasen es ab und nehmen es nicht ernst, was bedeutet, dass das kalte Wasser, das die Fed auf die Finanzbedingungen und damit auf den Inflationsdruck werfen will, nicht ankommt, und sie muss viel mehr kaltes Wasser darauf werfen, also höhere Zinssätze für länger, und vielleicht für eine sehr lange Zeit.

Das letzte Mal, als wir eine derartige Inflation hatten, dauerte es über ein Jahrzehnt, bis sie sich beruhigt hatte, und die Zinssätze gingen sehr viel höher als sie heute sind. Ich habe das Gefühl, dass diese rasende Inflation heute für viele böse Überraschungen sorgen wird, denn das ist es, was eine rasende Inflation anrichtet.

Jetzt haben wir also all das, was das Gelddrucken und die Zinsunterdrückung hervorgebracht haben, und dieses Zeug muss das Gelddrucken und die Zinsunterdrückung fortgesetzt haben, um zu existieren, aber jetzt haben wir steigende Zinssätze und das Gegenteil des Gelddruckens: quantitative Straffung.

Die vielleicht spektakulärste Schöpfung der Gelddruck-Ära ist die Kryptowährung. Es begann mit Bitcoin Anfang 2009, kurz nachdem die Fed mit dem Gelddrucken begonnen hatte. Die Befürworter schwärmten in den sozialen Medien und überall aus und priesen ihn als Alternative zum Dollar und zu Fiat-Währungen im Allgemeinen an, und die Leute fingen an, ihn zu hypen und zu bewerben, und sie handelten mit ihm, und der Preis schoss in die Höhe.

Und dann kamen die Nachahmer, denn jeder kann eine Kryptowährung herausgeben. Plötzlich gab es ein Dutzend Kryptowährungen, dann 100, dann 1.000 und plötzlich 10.000 Kryptowährungen, und jetzt gibt es über 22.000 Kryptowährungen, und jeder, der etwas auf sich hält, erschafft sie und handelt mit ihnen, verleiht sie und nutzt sie als Sicherheit, und alle Arten von Unternehmen entstanden rund um dieses System, Krypto-Miner, Krypto-Börsen, Krypto-Kreditplattformen, und einige von ihnen gingen über einen Börsengang oder eine Fusion mit einer SPAC an die Börse.

Und die Marktkapitalisierung dieser Kryptowährungen erreichte vor etwa einem Jahr 3 Billionen Dollar, Billionen mit einem B, und dann, als die Fed anfing, ihre Zinssätze zu erhöhen und QT zu betreiben, flog die ganze Sache einfach auf. Unternehmen gehen wie POOF, und das Geld ist weg, und was auch immer übrig ist, sitzt in Konkursgerichten weltweit möglicherweise jahrelang fest. Die Kryptowährungen selbst sind implodiert. Viele sind praktisch auf Null gegangen und wurden aufgegeben. Der Großvater, Bitcoin, ist seit seinem Höchststand um etwa 73 % eingebrochen. Der gesamte Kryptomarkt ist ebenfalls um etwa 73 % gesunken.

Kryptowährungen waren einer der Orte, an die die Liquidität aus dem Gelddrucken ging, und nun, da die Liquidität so langsam abfließt, beginnt der gesamte Bereich zu kollabieren.

Eine weitere Sache, die während der Ära des Gelddruckens entstand, war eine immense Aktienmarktmanie, und als das Gelddrucken ab März 2020 in die Vollen ging, ging die Aktienmarktmanie mit ihr in die Vollen.

Wir von Wolf Street haben eine Reihe dieser Aktien verfolgt, verrückte IPO-Aktien und Aktien, die in den letzten Jahren über eine Fusion mit einer SPAC an die Börse gingen, und sie schossen in die Höhe und stiegen auf Teufel komm raus, ohne dass etwas da war, Unternehmen, die tonnenweise Geld verloren, die kein Geschäftsmodell hatten, die nichts hatten, und plötzlich waren sie 10 Milliarden Dollar oder 30 Milliarden Dollar oder was auch immer wert.

Alles wurde von dem angetrieben, was ich als konsensuelle Halluzination und die Auswirkungen des Gelddruckens und der Zinsrepression bezeichne. Das waren die Fundamentaldaten.

Aber dann, im Februar 2021, als die Inflation anfing, sich zu erhitzen und die Fed dazu veranlasste, sie abzuschütteln, nun, im Februar 2021 erreichte dieser Wahnsinn seinen Höhepunkt, und viele dieser Aktien brachen dann um 70 % oder 80 % und über 90 % ein. Wir haben über 1.000 in den USA gehandelte Aktien verfolgt, die in den letzten Jahren um 80 % oder mehr von ihren Höchstständen eingebrochen sind.

Aber auch andere Aktien - große Aktien realer Unternehmen mit realen Einkommen - wurden in den Jahren des Gelddruckens auf lächerliche Niveaus aufgeblasen und befinden sich auf dem Weg nach Süden. Eine Reihe von ihnen ist gegenüber ihren Höchstständen aus der Zeit des Gelddruckens um 50 % oder 60 % eingebrochen, darunter Amazon, Tesla, Meta das frühere Facebook, der Chiphersteller Nvidia und viele andere.

Der Nasdaq-Composite-Index ist seit seinem Höchststand im November letzten Jahres um 34 % eingebrochen, der S&P-500-Index ist seit seinem Höchststand zu Beginn dieses Jahres um 20 % gesunken. Wären die Bereiche Energie und Gesundheitswesen nicht, sähe der S&P 500-Index noch viel blutiger aus.

Der unglaubliche Anstieg der Aktienkurse in den Jahren 2020 und 2021, der zu dem enormen Anstieg von 2009 hinzukam, wurde durch das Drucken von Geld und die Repression der Zinssätze angeheizt. Und jetzt haben wir QT und steigende Zinssätze, und der ganze Zirkus bricht zusammen. Viele dieser Start-ups, die zu Überfliegern wurden, werden in der Insolvenz landen. Einige sind es bereits.

Aber es wird sich noch ein paar Jahre hinziehen, weil immer noch so viel Geld im Umlauf ist und die Leute immer noch Dip-Käufe tätigen und immer noch diese Penny Stocks kaufen, um zu versuchen, in drei Tagen 100 % zu machen oder was auch immer, es ist genau wie beim Kryptohandel.

Und dann sind da noch die Immobilien. Das Wohnungswesen. Während der Ära des Gelddruckens und der Zinssenkungen hatten wir eine lächerliche Blase. In einigen Märkten stiegen die Immobilienpreise innerhalb von zwei Jahren um 50 %, 60 % und mehr, zusätzlich zu dem bereits enormen Preisanstieg vor der Pandemie. Die ganze Welt ging in den Wahnsinn. Konsensuale Halluzinationen überall.

Aber auch das ist vorbei. Die Hypothekenzinsen liegen bei über 6 %. Das geht nicht mit diesen lächerlichen Preisen einher, und es gibt noch andere Faktoren.

In San Francisco zum Beispiel, einem der ehemals heißesten und teuersten Immobilienmärkte der USA, erreichten die Hauspreise im März dieses Jahres mit einem Durchschnittspreis von über 2 Millionen Dollar für ein Einfamilienhaus ihren Höhepunkt. Dann begannen die Preise zu sinken. Im November lag der Medianpreis um 21 % niedriger als vor einem Jahr und um 27 % niedriger als beim Höchststand im Mai. Das ist ein enormer Rückgang in kurzer Zeit.

Dieses Diagramm sieht furchtbar aus. Die saisonal niedrigsten Monate sind in der Regel Dezember oder Januar. Aber wer wird dann in der Frühjahrssaison diese Häuser kaufen, inmitten all der Entlassungen in der Tech- und Social-Media-Branche? Ich weiß es auch nicht.

In San Mateo County, das den nördlichen Teil des Silicon Valley umfasst, sind die Immobilienpreise seit dem Höchststand im April um 26 % gefallen. In Santa Clara County, das den südlichen Teil des Silicon Valley umfasst, sind die Immobilienpreise seit dem Höchststand um 19 % gesunken. In allen Bezirken sind sie im Vergleich zum Vorjahr gesunken. In der San Francisco Bay Area insgesamt sind die Preise seit dem Höchststand im April um 20 % gesunken.

In anderen Städten sieht es ähnlich aus. Der Immobilienmarkt hat sich stark verändert. Und das ist nicht schön. Aber die Blase war so riesig und so prächtig, angeheizt durch Gelddrucken und Zinssenkungen, dass die Deflation dieser Blase per definitionem unschön werden muss.

Gelddrucken und Zinsunterdrückung haben 13 Jahre lang die Preise von Vermögenswerten in die Höhe getrieben, konsensuale Halluzinationen genährt und zu den größten Betrügereien geführt, wie z. B. im gesamten Kryptobereich, bevor die Verbraucherpreisinflation schließlich explodierte.

Dann gibt es noch etwas anderes, das etwas weiter weg liegt, aber direkte Auswirkungen auf die Vermögenspreise in den USA hat.

Die Schweizerische Nationalbank versucht, den Schweizer Franken innerhalb eines Wechselkursbandes zu halten, vor allem gegenüber dem Euro und dem US-Dollar, aber auch gegenüber anderen Währungen. Als das Gelddrucken begann, alles aufzublähen, ging ein Teil der Dollar- und Euro-Liquidität in Schweizer Franken.

In den Jahren 2010 und 2011 war das ein riesiger Handel. Die Leute kauften Franken, weil sie wegen der Gelddruckerei Dollar und Euro loswerden wollten. Damals hatte die Schweizerische Nationalbank den Franken an den Euro gekoppelt.

Aber Ende 2011 hob die SNB die Bindung auf, senkte ihren Leitzins ins Negative - was die Negativzins-Absurdität einleitete, die dann über Europa hinwegfegte - und begann, Franken zu drucken, aber NICHT, um QE zu betreiben, sondern um die Franken gegen Dollar, Euro und andere Währungen zu verkaufen, und dann verwendete sie die Dollar, Euro und andere Währungen, um auf diese Währungen lautende Vermögenswerte zu kaufen.

Die SNB legt nicht offen, was sie gekauft hat, also wissen wir nicht viel. Aber nach den Regeln der SEC muss sie ihre US-Aktienbestände offenlegen. Wir können also aus den vierteljährlichen SEC-Berichten ersehen, was die SNB in Bezug auf US-Aktien vorhat.

Im Laufe der Jahre hat sich die SNB zu einem RIESIGEN Hedge-Fonds entwickelt, der US-Aktien im Überfluss kauft, über zweitausend verschiedene Aktien, wobei die größten US-Aktien ihre Top-Positionen sind, Apple, Microsoft, Amazon, Alphabet, usw. Doch im zweiten und dritten Quartal dieses Jahres begann sie, Aktien abzustoßen, von Apple an abwärts, und reduzierte ihre Aktienbestände.

Die Einzelheiten finden Sie auf Wolf Street. Ich liste die 50 wichtigsten Positionen der SNB und die Anzahl der Aktien auf, und wie sie sich in diesem Jahr verändert haben, und Sie können sehen, wie viele Apple-Aktien sie verkauft hat usw. Ich habe dies in einem Artikel mit dem Titel The Swiss National Bank Began Unloading its Biggest US Stock Holdings, incl. Apple, Microsoft, Amazon, Alphabet, Meta getan.

Was die SNB also getan hat, ist eine doppelte Verrücktheit:

Erstens führte sie negative Zinssätze ein. Und zweitens hat sie eine einzigartige Masche eingeführt: Sie druckt Franken, um auf ausländische Währungen lautende Wertpapiere zu kaufen, darunter auch US-Aktien. Aber das war nur möglich, weil in den USA und in der Eurozone Geld gedruckt und die Zinssätze unterdrückt wurden, was zu einer massiven Nachfrage nach Franken führte, genauso wie zu einer Nachfrage nach Kryptowährungen und all dem anderen Zeug.

Aber jetzt gibt es QT in den USA und der Eurozone, und die Zinsen steigen, und die Inflation tobt, und die Vermögenspreise sinken, und so hat die SNB massive Verluste auf ihren Aktienbeständen hinnehmen müssen, und sie hat begonnen, Aktien zu verkaufen, und sie hat begonnen, ihre eigenen Zinssätze zu erhöhen, die jetzt positiv sind.

Was die SNB in jenen Jahren tat, war so etwas wie QE in den USA und Europa, indem sie ihr eigenes gedrucktes Geld zum Kauf von Dollar- und Euro-Anlagen verwendete. Und jetzt löst sie einige dieser Dollar- und Euro-Bestände auf und betreibt damit ihre eigene Form von Quasi-QT in den USA und Europa - auch auf dem US-Aktienmarkt.

Wenn man darüber nachdenkt, war dieses ganze Treiben eines der verrücktesten Dinge, die es gibt, aber es wurde durch die enorme Nachfrage nach Franken ermöglicht, die von der Dollar- und Euro-Liquidität ausging, die nach einem Ort suchte, an den sie gehen konnte, und ein Teil ging in Kryptowährungen und ein Teil in US-Aktien und -Anleihen und ein Teil ging in Immobilien und ein Teil ging in Schweizer Franken, die die SNB dann schuf und für Dollar und Euro verkaufte und dann den Erlös verwendete, um damit US-Aktien und andere Vermögenswerte zu kaufen.

Es gibt noch andere verrückte Dinge, die aus der Ära des Gelddruckens und der Zinssenkungen stammen. Und sie alle fallen jetzt auseinander, manche langsam, wie die Machenschaften der Schweizer Nationalbank, manche schneller, und manche sind bereits implodiert, wie tausend US-Aktien und eine Trillion Kryptos und Krypto-Unternehmen.

Diese 13 Jahre Gratisgeld haben sich im Nachhinein als sehr kostspielig erwiesen, wie wir jetzt sehen können. Positiv ist jedoch, dass dieser Prozess eine dringend benötigte Säuberung der verrückten Schweinereien ermöglicht, die durch das freie Geld entstanden sind.