
Die heute veröffentlichte Fed-Bilanz bis Mittwoch zeigt, in welchem Umfang die Fed Notkredite zu rund 4,75 % Zinsen und gegen Sicherheiten an US-Banken vergeben hat; und wie viel sie der FDIC geliehen hat, die mit der Rettung aller Einleger der Silicon Valley Bank und der Signature Bank beauftragt ist, die am vergangenen Freitag und am Wochenende zusammengebrochen sind.
Gleichzeitig zeigt sich, dass der QT-bedingte Roll-Off von Staatsanleihen und MBS weitergeht
"Potenzielle Warnzeichen im Auge behalten".
Meine monatlichen Updates zur Fed-Bilanz enthalten seit Monaten einen Abschnitt mit dem Titel "Mögliche Warnzeichen im Auge behalten", in Erwartung dessen, was passieren würde. Und es geschah.
In dem Abschnitt wurden zwei Konten in der Bilanz erörtert, die nichts mit QT oder QE zu tun haben, sondern bei denen es darum geht, ob die Banken in Schwierigkeiten sind oder nicht: "Primary Credit" ("Discount Window") für Banken in den USA und "Central Bank Liquidity Swaps" für Banken in anderen Ländern für Dollar-Liquidität.
In der heutigen Bilanz gibt es zwei neue Konten, das Bank Term Funding Program (BTFP) und "Other credit extensions", die am vergangenen Sonntag im Rahmen der Liquiditätshilfe für Banken und der Einlegerrettung durch die FDIC angekündigt wurden.
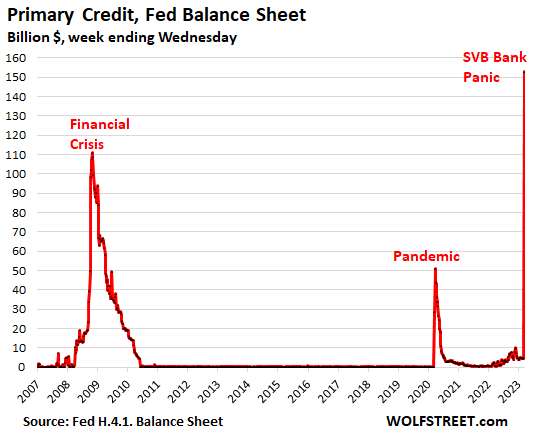
Discount-Fenster: 153 Milliarden Dollar. Dieser so genannte Primärkredit ermöglicht es den Banken, gegen Sicherheiten Kredite zu einem Zinssatz von derzeit 4,75 % aufzunehmen. Er stieg um 148 Mrd. $, von 5 Mrd. $ vor einer Woche auf 153 Mrd. $ heute, der größte Sprung in den Daten.
Das ist teures Geld für die Banken, und es erfordert Sicherheiten, so dass die Banken nicht lange Kredite zu diesem Zinssatz aufnehmen werden, wenn sie es vermeiden können, und sie neigen dazu, diese Kredite schnell zurückzuzahlen, wie Sie aus dem Diagramm unten ersehen können.
Sie nahmen diese Kredite auf, weil sie die Mittel "sofort" brauchten, als die Einleger Ende letzter und in dieser Woche ihr Geld abzogen, als die SVB Financial zusammenbrach und Panik ausbrach.
Im Verhältnis zu den Gesamteinlagen sind die 153 Mrd. USD jedoch viel geringer als während der Finanzkrise (111 Mrd. USD). Im Jahr 2008 beliefen sich die Gesamteinlagen auf 6,7 Billionen Dollar; Anfang März betrugen die Gesamteinlagen 17,6 Billionen Dollar und waren damit mehr als 2,6 Mal so hoch wie im Jahr 2008.
Bank Term Funding Program (BTFP): 12 Milliarden Dollar. Die neue Sache, die die Fed am Sonntag angekündigt hat. Im Rahmen dieses Programms können die Banken Kredite mit einer Laufzeit von bis zu einem Jahr aufnehmen, und zwar zu einem festen Zinssatz, der an den einjährigen Overnight-Index-Swapsatz plus 10 Basispunkte (derzeit etwa 4,6 %) gekoppelt ist. Die Banken müssen Sicherheiten stellen, die zum Nennwert bewertet werden.
Aber nein, die Banken können damit keine Spielchen treiben: Die Sicherheiten müssen sich am 12. März 2023 im Besitz des Kreditnehmers befinden. Die Banken können also keine Wertpapiere zum Marktpreis kaufen und sie zum Nennwert als Sicherheiten stellen.
Die Erhöhung der Kredite am Discount Fenster um 148 Mrd. $ und die BTFP-Mittel in Höhe von 12 Mrd. $ summieren sich auf 160 Mrd. $ an neuen Krediten, die die Banken in den letzten sieben Tagen von der Fed erhalten haben.
"Sonstige Kreditverlängerungen": 142 Milliarden Dollar. Darlehen an die neuen, der FDIC gehörenden Banken, die die FDIC eingerichtet hat, um alle Einleger der zusammengebrochenen Signature Bank und Silicon Valley Bank zu schützen. Die FDIC hat alle Vermögenswerte und Einlagen der zusammengebrochenen Banken auf diese neuen Banken übertragen. Und es sind diese FDIC-eigenen Banken, die bei der Fed Kredite aufnehmen und Sicherheiten stellen müssen, während die "FDIC Rückzahlungsgarantien" gibt.
Dieser Betrag wird in dem Maße sinken, wie die FDIC die Vermögenswerte verkauft und mit den Erlösen aus dem Verkauf der Vermögenswerte die Kredite zurückzahlt.
Liquiditätsswaps der Zentralbanken: 0,47 Mrd. USD, keine Änderung. Mit dieser Fazilität können Zentralbanken lokale Währungen gegen USD tauschen, um ihre eigenen Banken zu unterstützen, wenn diese Dollar-Liquidität benötigen.
Die Gesamtkredite an die Banken und die FDIC belaufen sich auf 302 Milliarden Dollar.
QT-bedingter Roll-Off fortgesetzt. Schatzanleihen werden zweimal im Monat fällig, zur Monatsmitte und zum Monatsende. In der heutigen Bilanz wurden zur Monatsmitte 7,1 Mrd. $ an dreijährigen Anleihen ausgebucht, die als einziges Wertpapier in der Fed-Bilanz fällig wurden. Am Ende des Monats steht ein großer Roll-off an.
MBS werden durch die Weitergabe von Kapitalzahlungen abgeschrieben, die meisten davon gegen Ende des Monats und einige kleinere Bewegungen während des Monats. Die letzte große Durchleitung von Kapitalzahlungen erfolgte Ende Februar und wurde in der Woche zum 1. März verbucht. Bis Ende März wird keine größere Zahlung erwartet. Wie häufig zwischen den großen Zahlungen wurde heute ein kleiner Betrag (1,3 Mrd. $) abgebucht.
Die Gesamtaktiva in der Fed-Bilanz stiegen um 297 Mrd. $.